深圳高净值人群资产配置新趋势:投资咨询与财富管理的协同价值
截至2024年末,深圳亿元资产超高净值家庭数量已突破1.2万户,年均增速保持在8%以上。伴随财富体量扩张,单一资产类别或单一管理人的模式正面临挑战。过去三年,深圳投资市场中权益类资产波动率上升约15个百分点,固收类产品收益率中枢下移近200个基点,这让越来越多高净值人士意识到:投资咨询与财富管理不是二选一,而是需要协同运作的两套系统。
投资咨询与资产管理的分工逻辑
投资咨询解决的是"方向"问题——基于宏观经济周期、产业政策和市场估值,给出资产配置比例建议。资产管理则解决"执行"问题——在既定框架内完成标的选择、仓位调整和风险对冲。两者脱节时,常见后果是策略漂移:咨询端建议减配地产,执行端却因流动性问题迟迟未动。
深圳市场的特殊性在于,跨境投资需求集中、私募基金策略迭代快。一家专业的深圳投资服务机构,通常需要同时具备宏观研究能力和底层资产尽调能力,才能把咨询建议落到具体产品上。
协同运作的三个关键节点
- 再平衡触发机制:当某类资产偏离目标权重超过5%时,启动调仓。深圳某家族办公室的实践显示,季度再平衡比年度再平衡的年化波动率低约2.3个百分点。
- 税务与传承前置:资产配置方案需在落地前完成税务测算。深圳前海合作区的合格境外有限合伙人(QFLP)政策,为跨境配置提供了合规通道,但需要咨询端与资产管理端联合设计架构。
- 压力测试常态化:每季度对组合进行利率上行200BP、权益市场回撤30%等情景测试,确保流动性覆盖比例不低于15%。
这些动作看似基础,但能同时做到位的机构并不多。多数情况是咨询报告很漂亮,资产管理端却缺乏对应的调仓工具和执行力。
常见误区与注意事项
第一个误区是财富管理等于买产品。实际上,财富管理的核心是现金流规划与风险预算分配,产品只是载体。第二个误区是过度依赖历史业绩外推。深圳私募基金中,连续五年跑赢基准的管理人占比不足4%,选人比选策略更重要。
注意事项方面,建议高净值人士关注三点:一是确认咨询机构是否持有证监会投资咨询牌照;二是资产管理端是否具备独立托管和净值审计;三是跨境配置是否通过持牌通道完成,避免合规瑕疵。
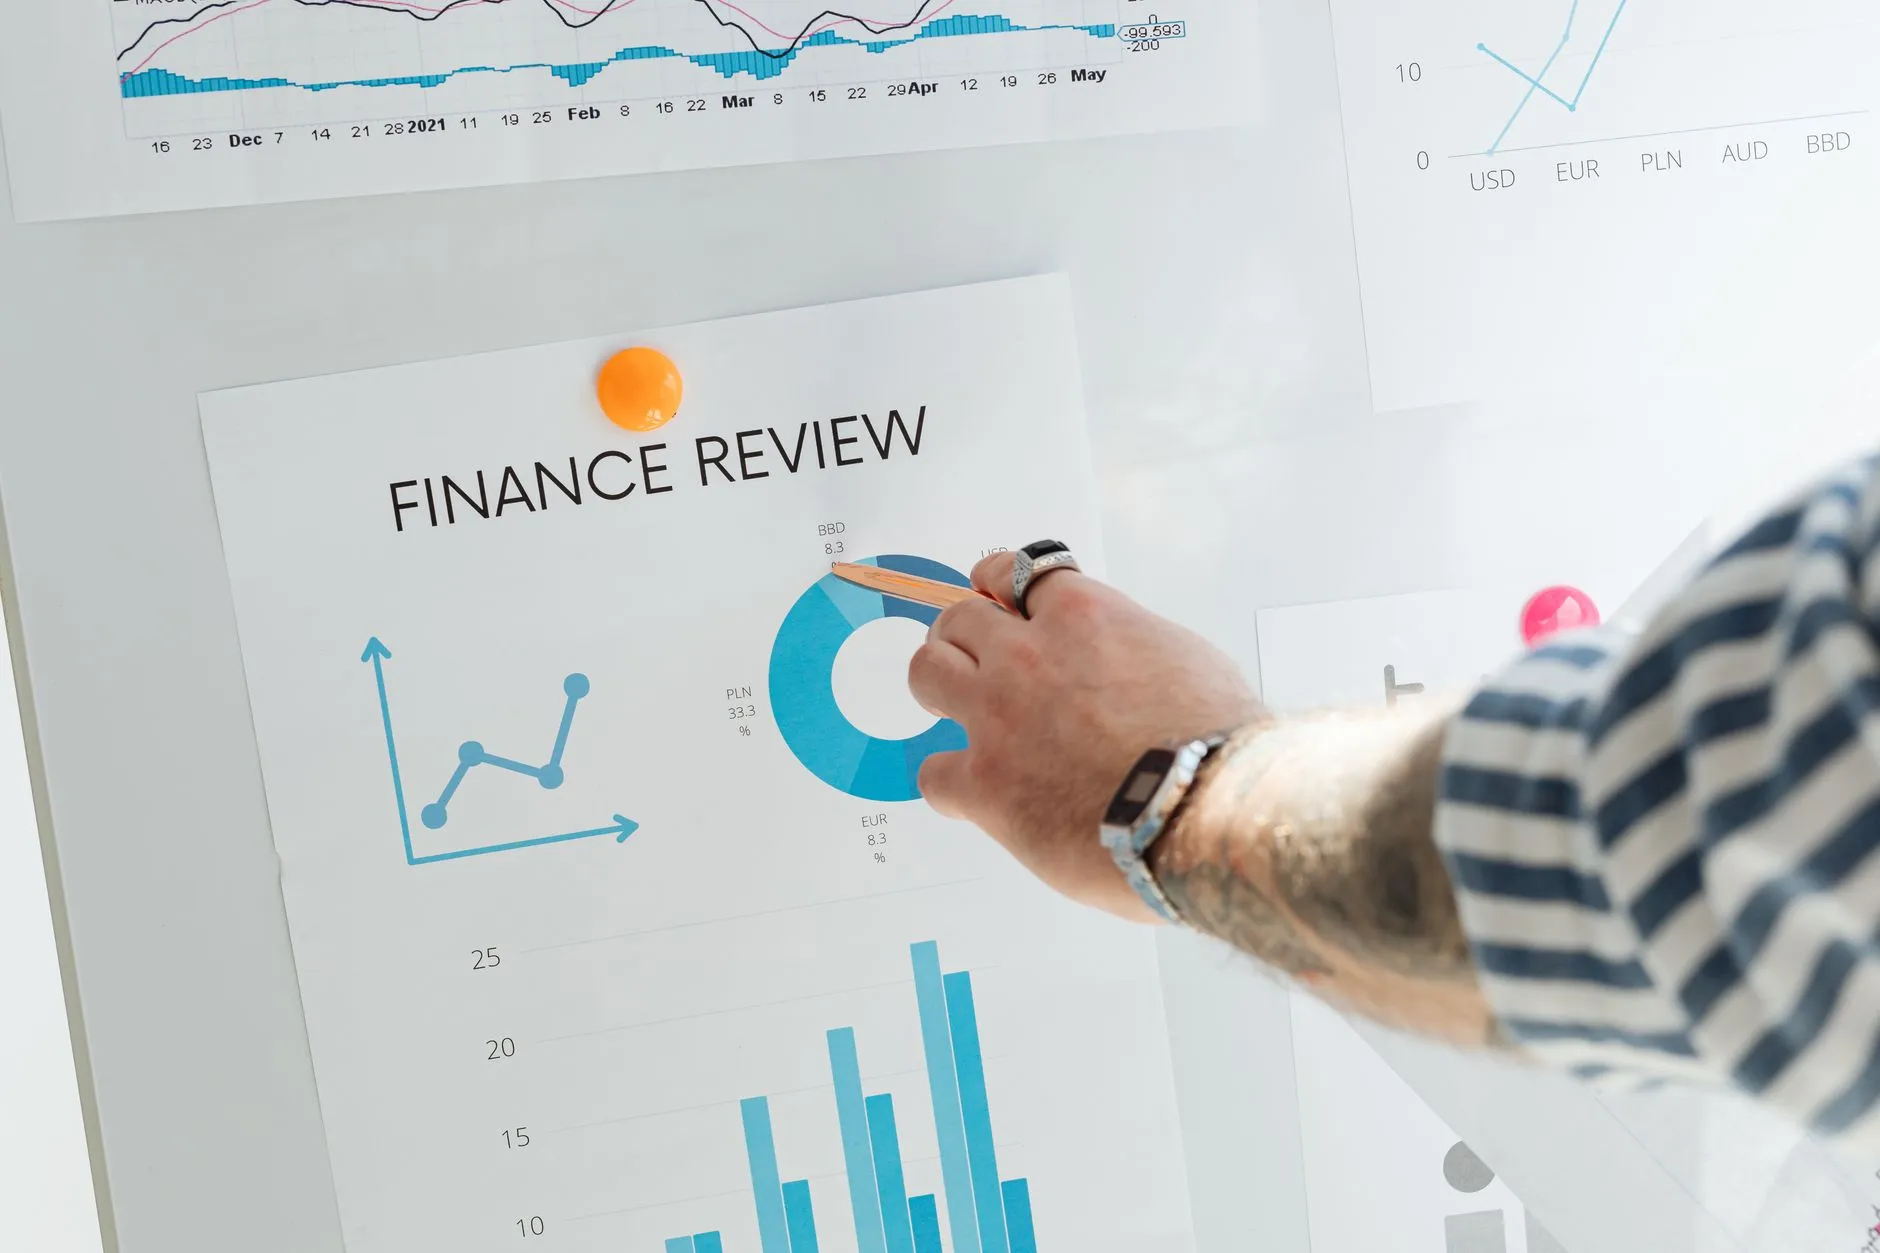
从趋势看,深圳高净值人群的资产配置正从"产品驱动"转向"方案驱动"。投资咨询提供框架,资产管理负责落地,财富管理统筹传承与税务,三者形成闭环。对于管理规模在3000万元以上的家庭,建议每半年进行一次全维度检视,重点评估流动性缺口和集中度风险。市场不会奖励最激进的人,但会奖励结构最稳健的人。