深圳高净值人群资产配置方案:投资咨询与财富管理的实践路径
日期:2026-09-21
标签:投资咨询,资产管理,财富管理,深圳投资
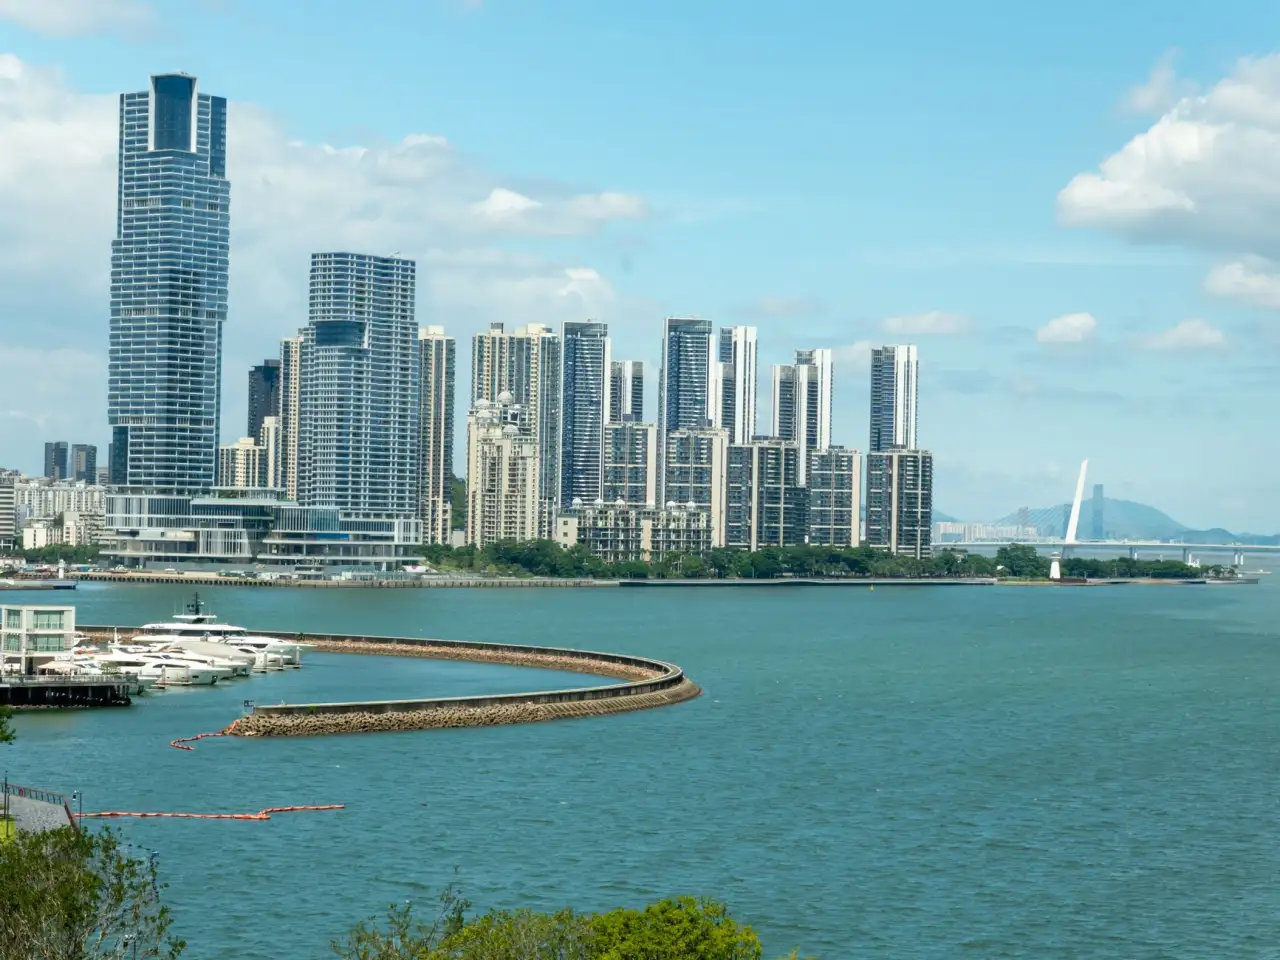
过去三年,深圳湾一号、香蜜湖片区的不少高净值客户面临一个共同困境:手里可投资资产在3000万以上,却依然感到"无处安放"。银行理财收益跌破3%,信托刚兑神话破灭,二级市场波动加剧——这不是个体问题,而是深圳投资环境结构性变化的缩影。
为什么传统配置逻辑在深圳逐渐失效?
深圳的财富结构有其特殊性。大量资产来自科技企业股权、房产增值或跨境贸易,集中度高、流动性差。当单一资产占比超过70%时,任何市场回调都会直接冲击整体净值。更关键的是,很多投资者把资产管理等同于"买产品",而非建立一套与生命周期匹配的配置框架。
投资咨询与财富管理的分工差异
这两者常被混为一谈,但实践路径截然不同:
- 投资咨询:解决"买什么、何时买"的问题,侧重策略建议与标的筛选,通常按次或按年收费
- 财富管理:覆盖税务筹划、家族信托、跨境架构、代际传承,是长期陪伴式服务
- 资产管理:偏重组合的日常运营与风险监控,强调纪律性再平衡
深圳市场上真正能把三者打通的机构并不多。多数只做其中一环,导致客户需要在不同机构间反复切换,信息割裂。
可执行的配置框架长什么样?
结合我们服务过的本地案例,一个相对稳健的路径通常包含四个层次:
- 流动性层(10%-15%):货币基金、短债,覆盖2-3年生活支出
- 稳定层(30%-40%):高评级信用债、REITs、分红型保险,追求4%-6%的绝对回报
- 增长层(30%-35%):全球权益、私募股权、量化对冲,接受15%以内的年度回撤
- 机会层(10%-15%):行业主题、并购套利等,需专业投研支持
这套框架的核心不是追求最高收益,而是让每一笔钱都有明确的期限和风险预算。深圳投资环境中,机会多但噪音也大,纪律比眼光更重要。
一个容易被忽视的细节
再平衡频率。我们回测过2019-2024年的数据,季度再平衡比年度再平衡的年化波动率低约2.3个百分点,而收益差异不到0.5%。这意味着,投资咨询的价值往往不在于选到黑马,而在于帮客户在情绪高点减仓、低点补仓。
如果你目前的可投资资产超过1000万,且集中度偏高,建议先做一次完整的压力测试:假设权益市场回撤30%、房产流动性冻结12个月,你的现金流是否安全?答案若是否定的,配置方案就需要从底层重新设计,而非简单替换几个产品。