深圳投资机构如何构建稳健的资产配置与风险管理框架
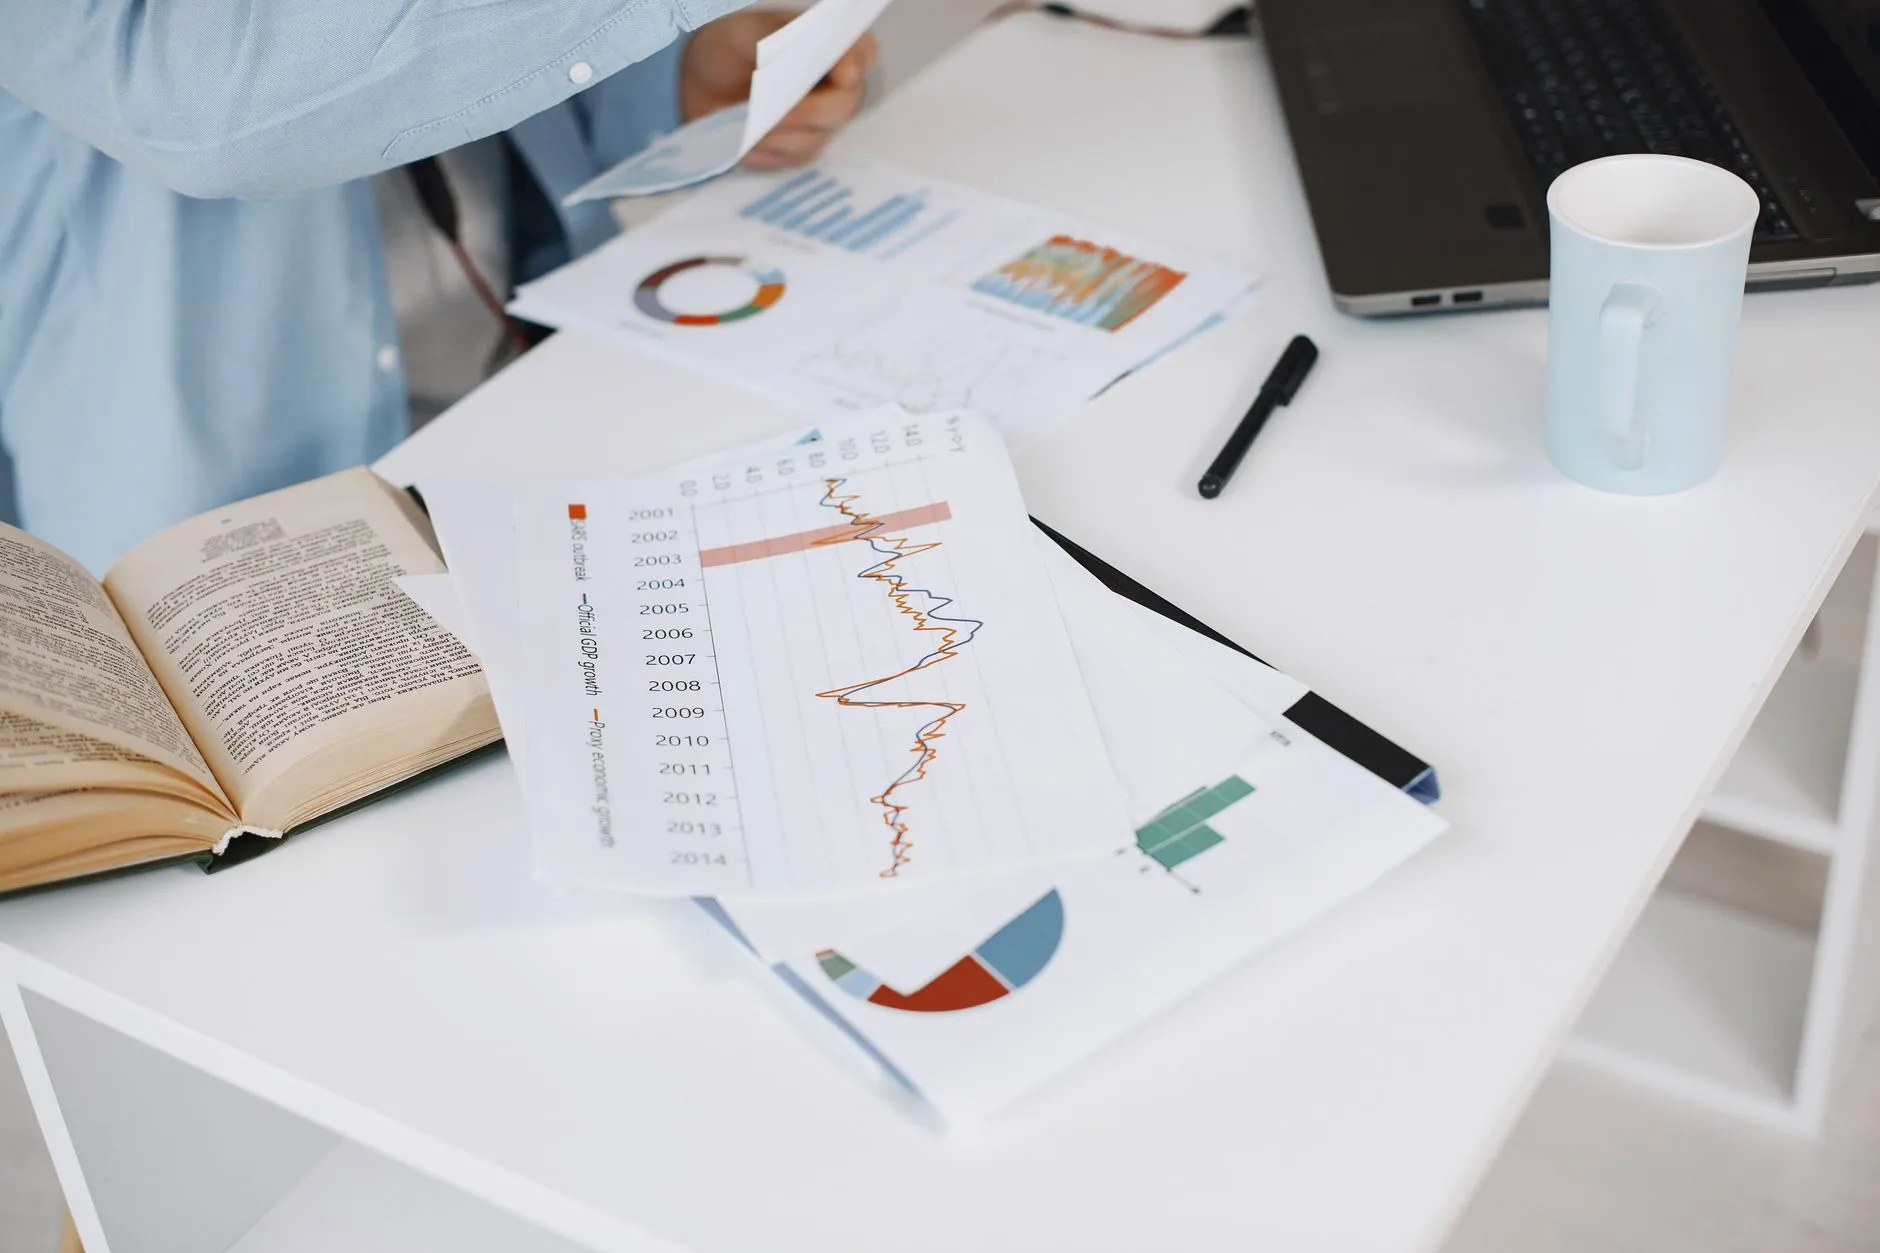
在深圳这座金融创新活跃的城市,投资机构面对的市场环境既充满机会,也伴随高度不确定性。如何在不同资产类别之间做出合理分配,并在波动中守住风险底线,是每一家资产管理机构必须回答的核心命题。一个稳健的资产配置与风险管理框架,不是简单的"分散投资",而是一套从目标设定、策略执行到动态监控的完整体系。
资产配置的底层逻辑:从目标出发而非从产品出发
很多机构在配置环节容易陷入"产品驱动"的误区——先看市场上什么产品收益高,再倒推配置比例。专业做法恰恰相反:先明确资金属性、负债端特征和风险预算,再映射到资产类别。具体而言,需要完成三个步骤:
- 刻画资金约束:区分短期流动性需求与长期增值目标,明确可承受的最大回撤区间;
- 设定风险预算:将整体波动率目标拆解到各大类资产,例如权益类贡献多少波动、固收类贡献多少;
- 战略与战术分层:战略配置决定长期中枢比例,战术配置在偏离区间内做有限度的动态调整。
这套流程看似基础,但真正执行到位需要投资咨询团队对客户风险偏好有精准画像,而非套用标准化模板。
风险管理框架的四个支柱
风险管理不是事后补救,而是贯穿投资全流程的约束机制。在深圳投资实践中,较为成熟的框架通常包含以下支柱:
- 事前限额管理:对单一资产、单一交易对手、单一行业设定敞口上限,并以系统化方式硬约束;
- 事中动态监测:建立日频或周频的风险指标看板,跟踪波动率、集中度、流动性缺口等关键变量;
- 压力测试与情景分析:模拟利率骤变、权益市场大幅回调等极端情景下的组合表现,提前识别脆弱环节;
- 事后归因复盘:区分收益来源中贝塔与阿尔法的贡献,判断风险暴露是否偏离既定框架。
值得注意的是,压力测试不能只做"历史重演",还需覆盖未发生过的尾部情景,这对财富管理机构的投研能力提出了较高要求。
常见问题:配置与风控为何容易"两张皮"
实际操作中,配置决策与风险控制常由不同团队负责,导致策略调整后风控指标未同步更新,或风控限额过严使配置策略无法落地。解决思路是建立联席决策机制,让风控人员前置参与配置讨论,同时用统一的风险语言(如风险预算、边际风险贡献)沟通,减少部门间的信息损耗。
动态再平衡:纪律比预测更重要
市场波动会自然导致各类资产权重偏离目标。定期再平衡(如季度或阈值触发)能帮助组合回归中枢,避免单一资产过度膨胀带来的集中风险。这里的要点在于用规则替代情绪——再平衡的触发条件、调整幅度和执行节奏都应事先书面化,减少临场判断的随意性。对于资产管理规模较大的机构,还需考虑再平衡过程中的交易成本和市场冲击。
深圳投资市场的产品迭代速度快、跨境配置需求旺盛,机构在搭建框架时应保持一定的弹性,为新产品、新策略预留接入空间。深圳市优源投资发展有限公司在服务客户的过程中,始终强调配置逻辑的可解释性与风控流程的可追溯性,让每一笔资产安排都有据可依。无论是投资咨询还是财富管理,框架的价值最终体现在穿越周期时的稳定性上。