深圳高净值家庭财富管理与资产配置策略的实践路径分析
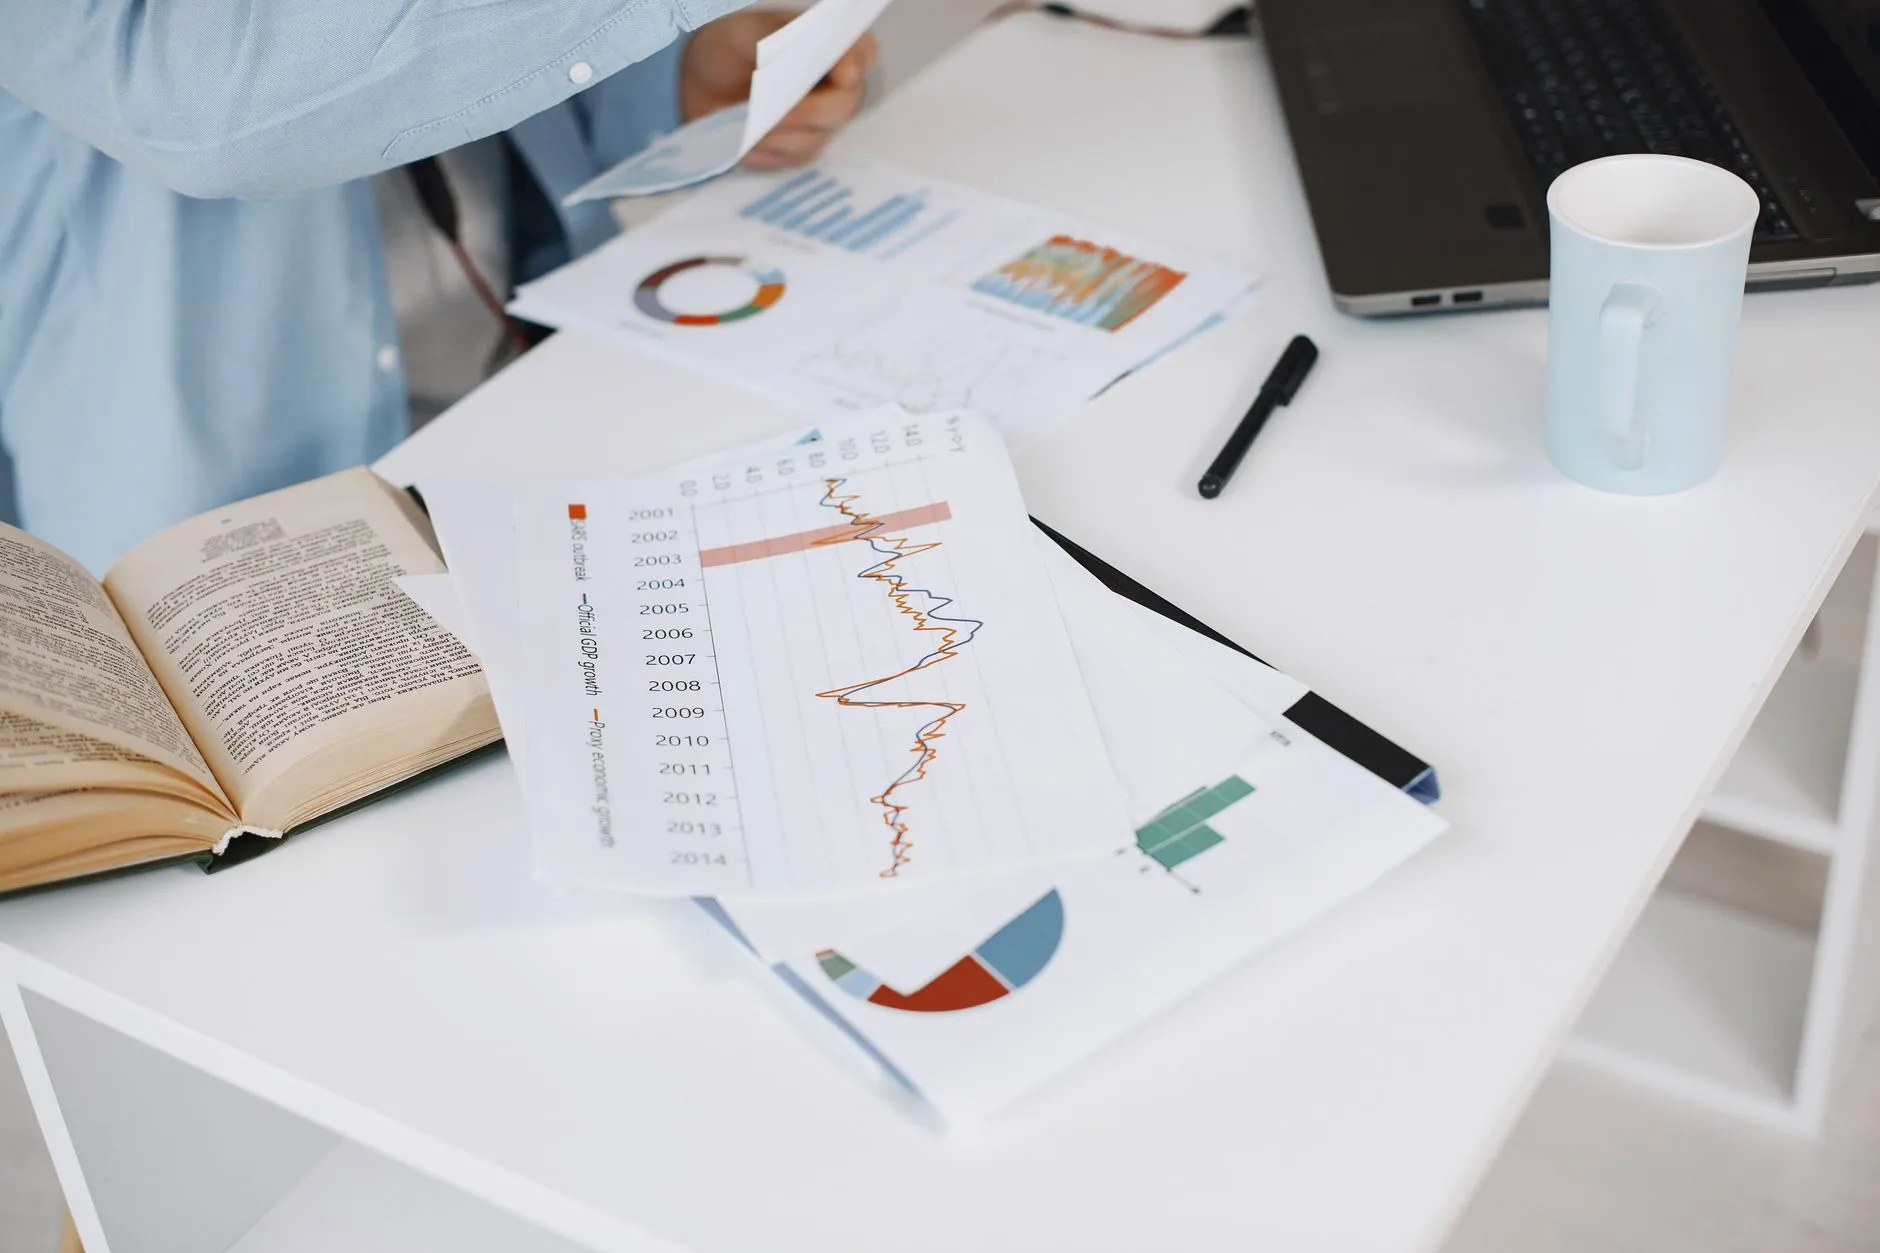
深圳的财富管理市场正在经历一轮深刻的结构性变化。过去十年,高净值家庭的核心诉求是"增值",而当下,更多家庭开始关注"保值"与"传承"的平衡。据招商银行与贝恩公司联合发布的《中国私人财富报告》,深圳高净值人群数量已突破15万人,可投资资产规模超过2万亿元。这一群体面临的不是资金短缺问题,而是如何在复杂市场中找到适配自身风险偏好的配置路径。
财富管理的底层逻辑:从单一资产到组合思维
许多高净值家庭在早期财富积累阶段依赖单一资产——可能是不动产,也可能是某只长期持有的股票。但当资产规模达到一定量级后,单一资产的波动会直接影响家庭财务安全。专业的资产管理强调的不是"买什么",而是"怎么配"。
核心框架通常包括三个维度:
- 时间维度:短期流动性需求(1-3年)、中期增值目标(3-7年)、长期传承规划(10年以上)分层管理
- 风险维度:通过低相关性资产组合降低整体波动率,而非单纯追求高收益
- 税务维度:合理利用保险、信托等工具的税务递延功能
这套逻辑在深圳市场尤其适用。深圳投资者普遍风险偏好较高,但高偏好不等于无纪律。
实操路径:资产配置的四个关键步骤
把理念落地为可执行的方案,需要一套系统化流程。以下步骤在深圳投资实践中被反复验证:
- 家庭资产负债表梳理:区分生息资产与自用资产,明确净资产规模及负债成本
- 现金流压力测试:模拟收入中断、市场下跌30%等极端场景下的家庭财务韧性
- 战略资产配置(SAA):根据风险承受力确定股、债、另类资产的长期比例中枢
- 战术再平衡:每季度或偏离度超过5%时触发调仓,而非频繁择时
值得注意的是,投资咨询的价值在这一环节体现得最为充分——不是提供某个"牛股代码",而是帮助家庭建立纪律化的决策机制。
常见误区与注意事项
高净值家庭在财富管理中最容易踩的三个坑:
- 过度自信:认为自己所在的行业经验可以复制到所有投资领域
- 产品驱动而非需求驱动:被高收益产品吸引,忽略与自身现金流需求的匹配度
- 忽视传承架构:只关注投资回报,未提前规划保险金信托、家族信托等工具
另一个容易被忽略的点是流动性管理。深圳不少家庭资产集中在房产和股权上,日常可动用现金不足总资产的5%。一旦遇到突发资金需求,被迫低价变现的代价往往远超预期。
深圳市场的特殊性与应对
深圳的产业结构和人口特征决定了本地高净值家庭的资产画像:科技从业者占比高、股权激励普遍、跨境需求旺盛。这意味着财富管理方案需要兼顾A股、港股、美股的多市场配置,同时考虑汇率对冲与跨境税务合规。
对于有跨境资产的家庭,建议将币种分散纳入配置框架——人民币资产与非人民币资产的比例可根据未来支出计划动态调整。深圳市优源投资发展有限公司在服务本地客户的过程中,持续跟踪粤港澳大湾区的政策变化与市场工具创新,为家庭提供适配的资产配置建议。
财富管理的本质不是追求收益最大化,而是在不确定性中找到确定性的锚点。对深圳高净值家庭而言,建立系统化的配置框架、保持纪律化的再平衡节奏、提前布局传承工具,远比追逐短期热点更有价值。