深圳投资环境下企业资产配置策略的调整方向分析
2024年以来,深圳一手写字楼空置率仍处高位,而工业上楼、保障性住房REITs等新资产类别却在加速扩容。对于在深圳持有千万级以上可投资资产的企业与高净值人群而言,资产配置的逻辑正在发生结构性变化——过去依赖住宅增值与固收刚兑的双轮驱动模式已难以为继,取而代之的是对现金流质量、政策套利空间与跨境流动性的精细化权衡。
一、从「增量博弈」转向「存量运营」
深圳投资环境最显著的变化,是土地开发强度已逼近50%的生态红线,城市更新与旧改成为新增供应的主要来源。这意味着资产增值的来源正从「土地红利」转向「运营溢价」。以南山科技园片区的产业园为例,同一地段内,配备智慧能源管理系统与共享实验室的园区,租金溢价可达周边传统厂房的1.8至2.2倍。
因此,资产管理的重心需要从「持有等待升值」调整为「主动赋能提效」。具体操作上,可关注三个指标:单位面积产值、租户行业集中度、以及改造后的坪效提升幅度。
二、跨境配置中的合规与效率再平衡
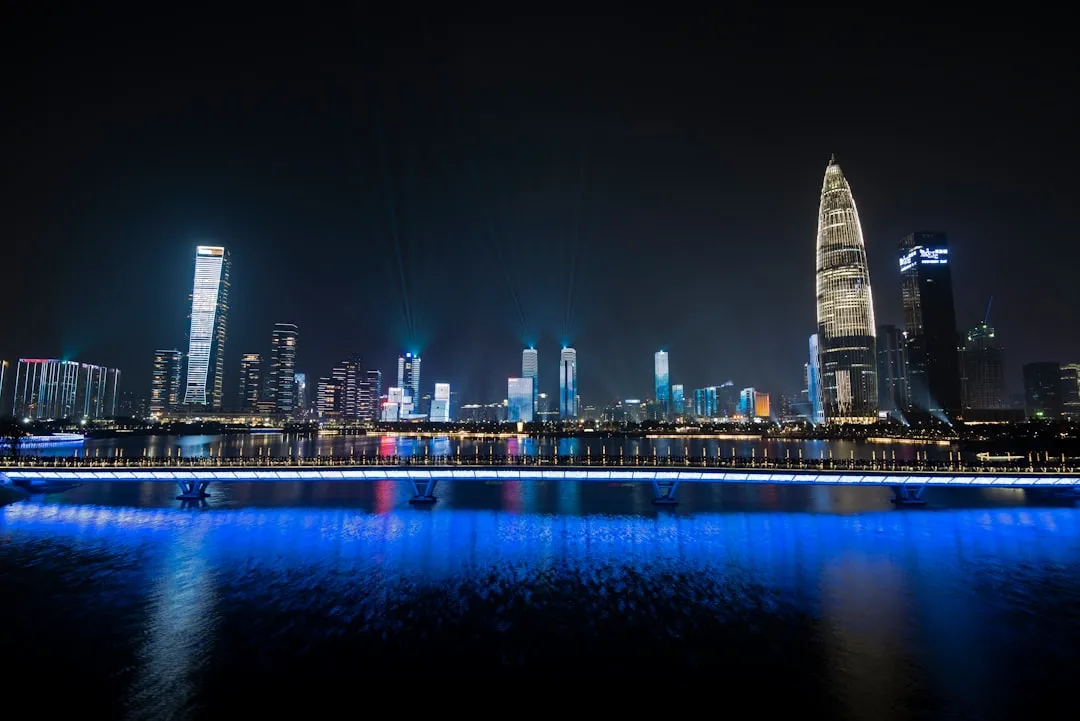
深圳毗邻香港的区位优势,在跨境理财通2.0扩容后进一步凸显。但不少企业主在境外配置中容易忽略一个细节:财富管理的通道成本与税务居民身份认定直接相关。例如,通过前海合格境内投资企业(QDIE)试点出境的资金,在收益回流时需匹配相应的完税证明,否则可能面临双重征税风险。
当前较务实的做法是:
- 将境外配置比例控制在可投资资产的15%-25%,避免汇率单边波动侵蚀本金;
- 优先选择与深圳产业联动性强的标的,如港股中的大湾区基建REITs或科技ETF;
- 利用深圳各区的人才补贴与产业扶持政策,对冲部分管理费成本。
三、另类资产的「深圳特色」切入点
传统的股债商金配置框架之外,深圳市场提供了两类值得关注的另类资产:一是城中村改造中的长租公寓运营权,二是数据要素交易所挂牌的数据资产质押融资。前者考验运营团队的精细化能力,后者则依赖对《深圳经济特区数据条例》的合规理解。
以福田某村集体股份公司与专业运营商合作为例,将一栋闲置统建楼改造为保租房后,通过纳管补贴与租金贷组合,IRR可从原来的4.3%提升至7.1%左右。这类机会通常不公开流通,需要借助本地化的投资咨询网络才能触达。
回到策略调整的原点,深圳投资环境的不确定性恰恰来自其政策迭代速度。对企业和家族办公室而言,与其追逐单一热门赛道,不如建立一套「核心资产+卫星策略+流动性缓冲」的三层框架,并每季度根据深圳统计局与规自局的最新数据做再平衡。优源投资在服务本地客户的过程中发现,那些在2022-2023年主动降低住宅敞口、增配产业园运营类资产的组合,回撤幅度平均比纯住宅组合低11个百分点。配置没有标准答案,但有本地化的解题思路。